Cheltuială de 400 de euro pe an pentru sport sau sănătate, deductibilă pentru angajatori
Regimul fiscal e reglementat printr-o lege separată?
Angajatorii din România beneficiază de o oportunitate fiscală semnificativă, adesea ignorată, prin care pot acoperi costurile aferente sănătății sau activităților sportive ale colaboratorilor lor, fără a suporta povara fiscală integrală. Conform explicațiilor oferite de dr.
Ultimele știri
 Barbu la Agricultură: despăgubiri pentru secetă și credite la 1,95%
 PSD vizează indexarea pensiilor și scutirea de CASS pentru mame și veterani
 Piloții români doborâd două drone deasupra Mării Negre
 Ilie Bolojan explică votul PNL pentru Guvernul Niculescu și trecerea în opoziție
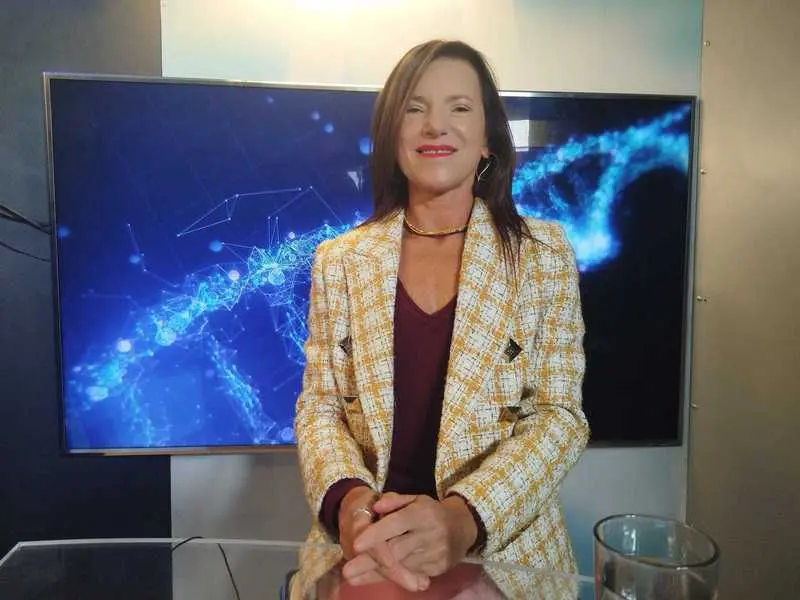
Lorelei Nassar, chirurg oromaxilofacial și expert în implantologie, afiliați Clinicii cu numele său, bugetul anual alocabil pentru aceste servicii per salariat atinge suma de 400 de euro.
Această sumă nu este o simplă cheltuială operațională, ci constituie o deducere fiscală directă, reglementată explicit de Codul Fiscal, un aspect cunoscut de foarte puține companii din piața locală.
Dr. Lorelei Nassar a prezentat detaliile acestei mecanisme într-o intervenție de marți seară, la emisiunea Medika TV, subliniind importanța corectului înțelegere a regulilor fiscale aplicabile. Ea a clarificat faptul că plafonul de 400 de euro este o limită unică, valabilă pentru întreaga perioadă anuală, și nu trebuie confundat cu o sumă lunară.
De exemplu, dacă un angajator alocă deja 400 de euro anual pentru pachete medicale sau check-up-uri, nu poate adăuga alte 400 de euro pentru abonamente la sală sau programe de fitness; totalul deductibil rămâne constant la acest nivel.
Această distincție este crucială pentru a evita erorile de calcul în raportarea cu autoritățile fiscale.
Conceptul de „cheltuială deductibilă” merită aprofundat pentru a se înțelege avantajul real pentru firme.
Practic, atunci când un angajator optează pentru includerea acestor beneficii în structura de recompensare a angajaților, fie prin acord individual, fie prin integrarea lor în grila salarială ca beneficii extrasalariale, el reduce baza de calcul pentru impozitul pe profit.
Astfel, suma de 400 de euro pe an scade din profitul net al societății, ceea ce duce, în mod direct, la o diminuare a taxelor plătite către stat.
Este o formă eficientă de optimizare fiscală, care transformă o investiție în capitalul uman într-un instrument de reducere a sarcinii fiscale corporative.
Regimul fiscal specific este reglementat nu printr-o lege specializată separată, ci printr-o prevedere generală a Codului Fiscal.
Conform acestei dispoziții, dacă o companie achiziționează abonamente medicale sau plătește accesul la facilități sportive pentru personalul său, fondurile respective sunt considerate 100% deductibile pentru entitatea juridică.
Din perspectiva salariatului, suma primită este neimpozabilă, ceea ce înseamnă că nu se aplică contribuția la asigurările sociale de sănătate (CASS) și nici impozitul pe venit personal în limita acestui plafon.
Totuși, există condiții stricte de respectare pentru ca avantajul să fie valid.
Contextul economic actual!
O condiție obligatorie menționată de specialist este aceea că suma lunară a beneficiilor extrasalariale, care include pensiile private din Pilonul 3, abonamentele la sală sau alte facilități similare, trebuie să se încadreze într-un plafon global reprezentând 37% din salariul brut al angajatului. Această regulă, conform reglementărilor în vigoare, asigură echilibrul sistemului fiscal.
În cazul în care costul real al abonamentului medical sau al accesului la sală depășește pragul de 400 de euro pe an, diferența aferentă excesului revine în sarcina angajatului, care trebuie să o achite personal.
Astfel, angajatorul își menține avantajul fiscal maxim, iar colaboratorul beneficiază de servicii suplimentare, acceptând eventual o mică contribuție financiară proprie pentru partea care depășește limita legală.
Dr. Nassar a insistat asupra faptului că această normă este cunoscută sub denumirea informală de „400 sport”, devenind un reper rapid pentru consultanții fiscali. Ea a subliniat necesitatea ca managerii și contabili să verifice dacă logistica companiei permite integrarea acestor cheltuieli în structura de costuri, astfel încât beneficiul să fie maximizat.
Discuția a evidențiat un gol informational major în mediul de afaceri, unde mulți directori financiari nu exploatează pe deplin această facilitate a Codului Fiscal.
În contextul actual economic, optimizarea fiscală prin intermediul sănătății și sportului devine o strategie inteligentă de retenție a talantelor și de creștere a productivității. Dr.
Lorelei Nassar, prin expertiza sa în domeniul medical, a adus în atenția publicului larg aspectele tehnice ale acestui mecanism, transformând o clauză juridică abstractă într-un instrument practic de management.
Interventia sa la Medika TV a servit ca un ghid clar pentru angajatori, arătând pașii concreți de urmat pentru a implementa aceste beneficii în conformitate cu legislația românească.
Dezbaterea a mai scos în evidență și aspectele practice ale implementării. Angajatorul trebuie să fie atent la modul în care contractele cu furnizorii de servicii medicale sau sportive sunt structurate, pentru a asigura deductibilitatea completă a cheltuielilor.
De asemenea, comunicarea transparentă cu angajații este esențială, aceștia având dreptul de a ști exact ce sume sunt deductibile și ce sume rămân în sarcina lor personală, în cazul depășirii plafonului de 400 de euro.
Această transparență consolidează încrederea dintre parte și întreprindere, demonstrând un interes real pentru bunăstarea echipei.
Concluzia principală este că România oferă un cadru fiscal favorabil pentru investițiile în sănătate și sport ale angajaților, prin deducerea de până la 400 de euro pe an per salariat. Această măsură, reglementată în Codul Fiscal, reduce atât impozitul pe profit al firmei, cât și sarcina fiscală a individului, cu condiția respectării plafonului de 37% din salariul brut pentru totalul beneficiilor extrasalariale.
Ignorarea acestei prevedere reprezintă o pierdere de profit evitabilă pentru companii, în timp ce utilizarea ei corectă generează valoare adăugată pentru toți partenerii relației angajator-angajat. Dr. Lorelei Nassar a reușit să clarifice aceste nuanțe, oferind angajatorilor un instrument concret de planificare fiscală și de management al resurselor umane.
Sursă: news
Conținut scris de redacția noastră flux24media.ro / Adrian Voinea și asistat AI.
Alte știri: